76 07 1 задолженность по лизинговым платежам
Оглавление:
- Учет имущества, полученного в лизинг
- 76 07 1 задолженность по лизинговым платежам
- 1С:Бухгалтерия 8.
Новое в версии 3.0.40 - Расчет лизинговой задолженности
- Расчет лизинговой задолженности
- Задолженность по договору лизинга транспортных средств
Учет имущества, полученного в лизинг
» » » » Новое в версии 3.0.40 11:03 Новое в версии 3.0.40 В программе автоматизированы операции лизингополучателя по учету имущества, полученного в лизинг. При этом предмет лизинга учитывается на балансе лизингополучателя. Документ предназначен для отражения операций поступления предметов лизинга (раздел ОС и НМА — Поступление основных средств). В документе указывается первоначальная стоимость в бухгалтерском и налоговом учете полученных предметов лизинга.
При выборе способа поступления «По договору лизинга» дополнительно отображаются обязательные для заполнения поля: — Контрагент и Договор на закладке «Внеоборотный актив»; — Способ отражения расходов по лизинговым платежам на закладке «Налоговый учет». Документ предназначен для изменения способа отражения расходов по лизинговым платежам, после принятия к учету лизингового имущества (раздел ОС и НМА — Амортизация ОС — Параметры амортизации ОС).
76 07 1 задолженность по лизинговым платежам
Программа подставит сама 76.09 (НДС по арендным обязательствам).
Проводки у документа Поступление в Лизинг будут такими: По кредиту счета 76.07.1 будет отражена полная стоимость договора лизинга, включая НДС.
Эта сумма состоит из двух частей: Первая Часть отражается по дебету счета 08.04 (приобретение объектов основных средств). Здесь будет отражена полная стоимость полученного имущества по договору без НДС Вторая Часть отражается по дебету счета 76.07.9. Здесь будет отражен НДС по договору. Важно! Право собственности на арендованное имущество к нам не переходит. Лизингодатель нам счет-фактуру не выписывает! Счет-фактура (полученный) – в данной операции отсутствует (не выставляется).
Никакой кнопки и полей «Зарегистрировать счёт-фактуру» на форме документа нет. Сумма НДС на счете 76.07.9 является «отложенной». НК РФ): 1) амортизацию, начисленную по лизинговому имуществу; 2) лизинговые платежи, уменьшенные на сумму амортизации, начисленной за тот же период, что и платеж;
1С:Бухгалтерия 8.
Новое в версии 3.0.40
- Документ «Принятие к учету ОС»
- План счетов бухгалтерского учета
- Счет 01.03 «Арендованное имущество»
- Счет 02.03 «Амортизация арендованного имущества»
- Счет 76.07 «Расчеты по аренде»
- Счет 76.07.1 «Арендные обязательства»
- Счет 76.07.2 «Задолженность по лизинговым платежам»
- Счет 76.27 «Расчеты по аренде (в валюте)»
- Счет 76.27.1 «Арендные обязательства (в валюте)»
- Счет 76.27.2 «Задолженность по лизинговым платежам (в валюте)»
- Документ «Изменение отражения расходов по лизинговым платежам ОС»
- Счет 01.03 «Арендованное имущество»
- Справка-расчет «Признание расходов по ОС, поступившим в лизинг»
- Документ «Поступление в лизинг»
- Счет 76.27.1 «Арендные обязательства (в валюте)»
- Счет 76.27.2 «Задолженность по лизинговым платежам (в валюте)»
- Счет 76.07.2 «Задолженность по лизинговым платежам»
- Учет имущества, полученного в лизинг
- Документ «Поступление в лизинг»
- Документ «Принятие к учету ОС»
- Документ «Изменение отражения расходов по лизинговым платежам ОС»
- Вид операции «Услуги лизинга» документа «Поступление (акты, накладные)»
- Регламентная операция «Признание в НУ лизинговых платежей»
- Справка-расчет «Признание расходов по ОС, поступившим в лизинг»
- Счет 76.27 «Расчеты по аренде (в валюте)»
- Счет 76.07 «Расчеты по аренде»
- Счет 02.03 «Амортизация арендованного имущества»
- Счет 76.07.1 «Арендные обязательства»
- Вид операции «Услуги лизинга» документа «Поступление (акты, накладные)»
- Регламентная операция «Признание в НУ лизинговых платежей»
Расчет лизинговой задолженности
С 2006 года установлен единый для всех момент определения налоговой базы по НДС. Как показывает практика, многие организации, использующие имущество по договору лизинга, допустили на этом этапе ошибки.
Ведь для лизингополучателей есть особенности определения размера кредиторской задолженности. Так как же правильно рассчитать такой долг?
Напомним, что требование проинвентаризировать задолженность установила статья 2 Федерального закона от 22.07.05 № 119-ФЗ. Этот закон внес в главу 21 НК РФ изменения, которые действуют с 2006 года.
По результатам инвентаризации определяется сумма дебиторской задолженности за реализованные, но не оплаченные товары (работы, услуги, имущественные права). Кроме этого рассчитывается сумма кредиторской задолженности по неоплаченным ценностям, которые приняты к учету до 1 января 2006 года.
Краткая схема по учету операций по договору лизинга в программе «1С:Бухгалтерия ред.
Выделенный из состава задолженности НДС будет приниматься к вычету в особом порядке*. 3.0»
05.10.2015 (имущество на балансе лизингополучателя, применяется ПБУ-18) № Содержание Дебет Кредит Документ в 1С 1 Поступление ОС в лизинг БУ – сумма лизинговых платежей за весь период лизинга без НДС НУ — стоимость приобретения ОС лизингодателем ВР – разница между БУ и НУ 08.04 76.07.1 «Арендные обязательства» Поступление в лизинг (Сумма в документе – сумма всех лизинговых платежей за весь период действия договора лизинга, Сумма НУ – сумма в налоговом учете – стоимость приобретения ОС лизингодателем) 2 НДС по договору лизинга БУ — общая сумма НДС по всем лизинговым платежам за весь период договора лизинга 76.07.9 «НДС по арендным обязательствам» 76.07.1 «Арендные обязательства» 3 Принятие ОС к учету БУ – сумма лизинговых платежей за весь период лизинга
Расчет лизинговой задолженности
По состоянию на 31 декабря 2005 г.
организации должны были провести инвентаризацию дебиторской и кредиторской задолженности. В этом году такое требование бухгалтерского учета особенно актуально: с 2006 г. установлен единый для всех момент определения налоговой базы по НДС. Как показывает практика, многие организации, использующие имущество по договору лизинга, допустили на этом этапе ошибки. Ведь для лизингополучателей есть особенности определения размера кредиторской задолженности. Так как же правильно рассчитать такой долг?
Напомним, что требование проинвентаризировать задолженность установила ст.
2 Федерального закона от 22.07.2005 N 119-ФЗ. Этот Закон внес в гл. 21 НК РФ изменения, которые действуют с 2006 г.
Задолженность по договору лизинга транспортных средств
Лизинг – это один из способов приобретения движимого имущества при полном или частичном отсутствии собственных денежных средств.
По результатам инвентаризации определяется сумма дебиторской задолженности за реализованные, но не оплаченные товары (работы, услуги, имущественные права).
Лизинговое соглашение подтверждается договором, в котором отражаются все существенные аспекты сделки: предмет лизинга, стоимость сделки, права, обязанности, ответственность сторон соглашения и так далее. так же устанавливается периодичность выплат и сумма лизинговых платежей, а так же наказание за просрочку выплаты.
Что такое задолженность по договору лизинга, и какие санкции могут быть наложены на лизингополучателя в случае просрочки, читайте далее. Итак, лизинговое соглашение предполагает приобретение и передачу во временное пользование с правом последующего выкупа автотранспортного средства (специальной техники или иного оборудования, необходимого для ведения деятельности).
Приобретением и передачей транспорта занимается лизингодатель. Вторая сторона сделки лизингополучатель обязуется:
Учет предмета лизинга на балансе лизингополучателя в 1С: Бухгалтерии предприятия 8
Опубликовано 28.11.2015 22:07 Автор: Administrator Просмотров: 63144 Лизинг — это всегда определенные трудности для бухгалтера.
Особенно много вопросов возникает при учете предмета лизинга на балансе лизингополучателя.
В этой статье попробуем разобраться, как работать с новыми возможностями программы 1С: Бухгалтерия предприятия 8 в данной ситуации. В настоящее время в программе автоматизированы такие операции, как поступление имущества в лизинг, принятие его к учету, начисление по нему амортизации, отражение текущих платежей по лизингу, в том числе списание НДС по этим платежам, а также выкуп имущества полученного в лизинг.
Первая операция отражается документом «Поступление в лизинг».
Для перехода к документу выбираем раздел «ОС и НМА».
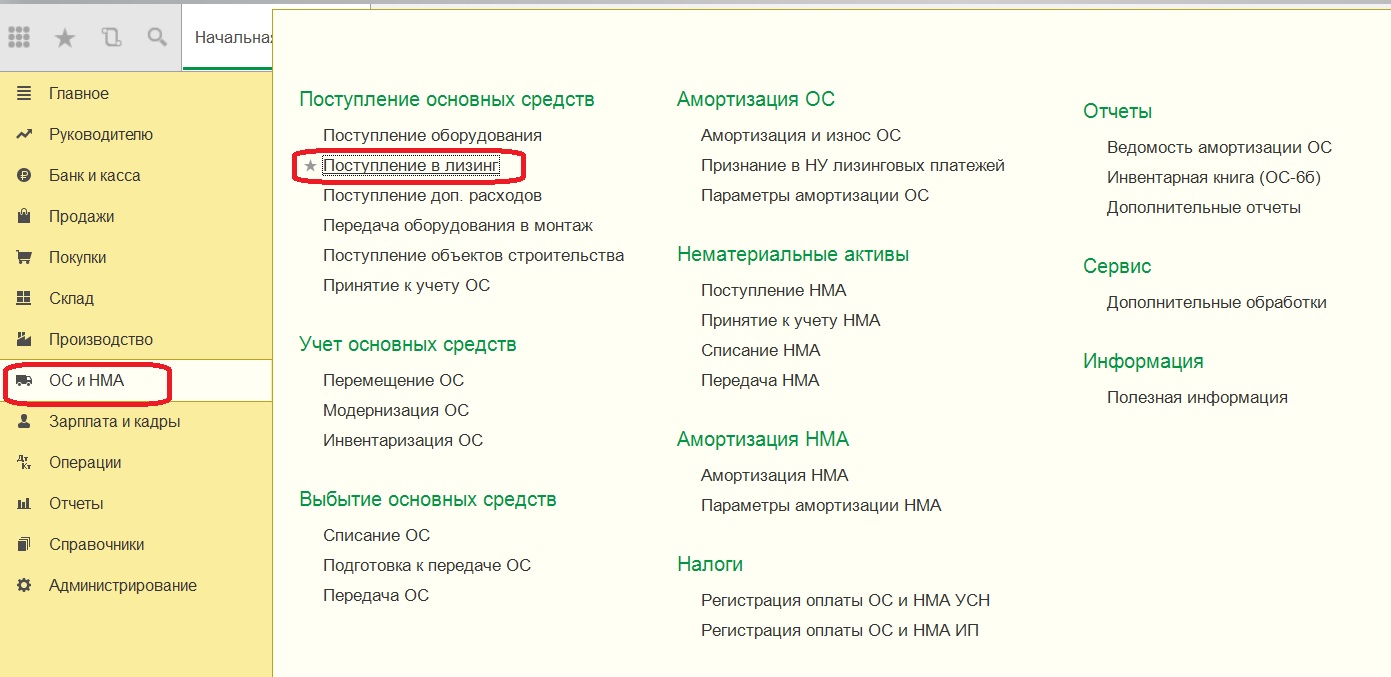
В выбранном документе нужно будет указать сумму всех платежей по договору лизинга, то есть полную стоимость вместе с выкупной.